
AI医疗器械数量十年激增:FDA已授权950款产品
美国食品药品监督管理局(FDA)的数据库显示,截至2024年8月7日,已授权950款人工智能(AI)或机器学习(ML)医疗器械。自1995年首款AI设备获批以来,近年提交数量激增:2015年授权6款,2023年增至221款。专家指出,设备互联、投资增加及监管熟悉度提升是主要推动力。影像学占已授权设备的四分之三以上,但心血管等专科领域正快速扩展。GE医疗和西门子医疗拥有最多AI设备,分别达81款和70款。多数产品通过510(k)途径获批,约97%为510(k)许可。
过去十年间,搭载人工智能技术的医疗器械数量呈现显著增长态势。
根据美国食品药品监督管理局(FDA)的数据库,截至2024年8月7日,该机构已授权950款AI或机器学习(ML)医疗器械。尽管FDA于1995年批准了首款AI设备,但近年来的提交数量激增。数据显示,2015年FDA仅授权6款AI医疗器械,而2023年这一数字达到221款(数据经MedTech Dive审查)。
专家在采访中表示,这一趋势得益于设备互联程度提高、AI与机器学习领域投资增加,以及业界对软件作为医疗器械监管流程的日益熟悉。
“我们确实看到投资大幅增长,这一点毋庸置疑。”数字医学协会(Digital Medicine Society,一家数字健康行业组织)首席执行官Jennifer Goldsack表示。
AI医疗器械应用实例
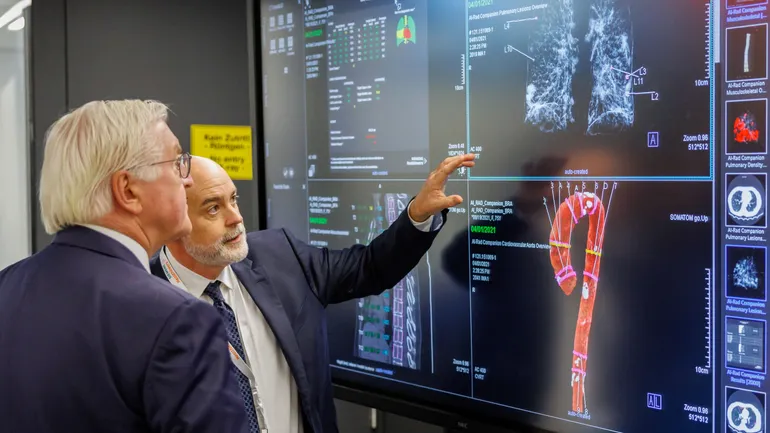
- AI-Rad Companion:西门子医疗(Siemens Healthineers)开发的该功能,旨在提供临床图像的定量与定性测量,以及临床数据分析。
- LumineticsCore:由Digital Diagnostics开发的软件,可通过分析图像自动检测糖尿病视网膜病变。与多数AI医疗器械不同,它无需专科医生即可作出诊断。
- 房颤病史功能:苹果公司(Apple)于2022年获得FDA许可,该功能利用Apple Watch数据,向用户展示过去一周内出现常见心律失常迹象的频率。
包括GE医疗(GE Healthcare)、西门子医疗和美敦力(Medtronic)在内的大型医疗科技企业,正将AI整合至设备中,并开发独立软件工具。Aidoc、RapidAI和Butterfly Network等初创公司则推出针对性解决方案,用于标记健康状况和改善超声成像。
医疗器械领域之外的企业也积极参与。苹果公司开发了利用手表数据检测心律失常的功能。芯片制造商英伟达(Nvidia)已与美敦力和强生(Johnson & Johnson)等医疗器械公司合作,助力其AI应用拓展。
AI设备授权数量呈指数级增长
AI医疗器械可用于提升图像质量、缩短扫描时间,并辅助临床医生进行诊断或手术准备。
MedTech Dive于9月底分析了FDA的名单。数据显示,过去十年间,通过监管审批的AI设备数量急剧上升。数据还表明,该领域以影像学为主导,但企业正逐步拓展至其他专科。
这些图表将随新数据发布而更新。
2015年至2023年间,FDA收到的AI/ML设备提交数量几乎呈指数级增长。
2024年迄今,FDA已授权107款设备,有望达到2023年的水平。英伟达医疗保健业务发展总监David Niewolny表示,自2007年起他便从事互联医疗设备工作。当时,互联设备仍属“愿景”,人们尚在摸索如何从设备中提取数据以及存储位置。他说:“如今,所有设备基本都具备某种连接形式。每个人都感受到加快创新的压力。”他补充道,这是“我职业生涯中首次看到所有技术要素整合在一起”。
影像学占主导,心血管领域次之
迄今授权的AI设备中,超过四分之三属于放射学领域。这些设备包括提升图像质量、辅助患者定位扫描、优化辐射剂量以及标记潜在健康状况的功能。
在FDA名单中,55款设备被描述为放射学计算机辅助分诊与通知软件,24款为放射治疗计划系统。
企业正开发更多其他领域的AI设备。例如,心血管是第二大常见专科,名单上有98款设备。AI心脏设备示例包括电子听诊器,以及利用心电图数据检测心律失常或心力衰竭迹象的软件。
“这些专科领域对这些工具充满信心,并已使用一段时间。”Goldsack说,“有趣的是,当我们开始看到更多产品进入那些可能没有15年使用经验的专科领域……何时会在新治疗领域出现新浪潮?”
英伟达的Niewolny认为机器人技术是AI应用的新兴领域。术前,软件可提取患者病史及相关数据;术中,增强现实应用可帮助外科医生在患者身上可视化影像数据;术后,AI可读取视频片段以提供分析或生成报告。他说:“始于放射科的应用正迁移至医院其他部门。”
GE医疗与西门子医疗领跑AI设备市场
自MedTech Dive于2022年首次分析FDA数据以来,GE医疗和西门子医疗一直位居AI设备数量榜首。
截至2024年8月7日,GE医疗拥有81款授权AI设备。其旗舰AI产品之一Air Recon DL于2020年推出。GE医疗AI倡导负责人Jan Beger表示,该算法可提升图像质量,并将MRI扫描时间缩短最多50%。截至10月,该公司已使用该软件扫描超过3400万名患者。
Beger将GE医疗的AI策略分为三组:用于提升成像效率的产品(如Air Recon DL)、整合多源数据辅助临床决策的AI,以及用于规划的企业级系统。这些功能有时内置在销售的成像设备中,有时作为独立订阅出售。“总体而言,AI的理念是:我们如何自动化那些冗余、重复、单调的任务?”Beger说。
 左图为肩部扫描,右图为使用AI功能锐化后的同一图像。Air Recon DL是GE医疗的旗舰AI产品之一,旨在改善图像质量并缩短MRI扫描时间。
图片来源:GE医疗
GE医疗近期还收购了多家AI产品公司,包括开发超声成像引导软件的Caption Health、开发癌症治疗和辐射剂量软件的MIM Software,以及制造用于手术引导的超声设备的BK Medical。
Beger表示,他关注的并非针对特定病症的分诊等点解决方案,而是可针对特定用途进行调整的“基础模型”。
西门子医疗在FDA名单上有70款AI设备。西门子医疗北美数字与自动化负责人Peter Shen表示,其AI产品包括内置成像机器的功能和诊断算法。例如,公司开发了辅助患者在MRI扫描仪上定位以获得最佳图像的功能,以及帮助临床医生诊断冠状动脉钙化等病症的算法。
Shen指出,放射治疗计划是西门子医疗的重点领域。目标是精准靶向肿瘤,同时避免周围健康组织受到辐射。AI可帮助临床医生找到最佳轮廓以靶向辐射,从而更快制定治疗计划。展望未来,Shen最关注多模态AI,它整合影像、实验室结果和患者病史等不同数据,可支持诸如是否对肿瘤进行活检或给予特定肿瘤多少辐射等决策。“它不会取代任何决策,而是尊重医生与患者的关系,提供更多信息或数据,以便医生为患者做出恰当决策。”Shen说。
监管路径:510(k)占绝对多数
FDA通过510(k)途径批准了绝大多数AI设备,该途径较其他市场授权选项更宽松、快速且成本更低。截至2024年8月,名单上约97%的AI设备为510(k)许可。
510(k)途径适用于中等风险设备,申请人须证明其设备与已获授权的“前代”设备“实质等同”。
另有22款设备通过de novo分类(适用于无前代设备的低至中等风险设备)。仅4款AI设备获得上市前批准(PMA),这是针对高风险设备最严格的途径。
FDA表示,名单上所有设备均须经过验证,并须根据设备预期用途和技术特征评估研究人群的多样性。尽管如此,患者倡导者仍呼吁加强监管。
许多AI工具也豁免于FDA法规。皮尤慈善信托基金会(Pew Charitable Trusts)指出,FDA不监管旨在帮助行政任务(如排班、库存管理和财务处理)的软件。
旨在辅助临床决策的软件一直处于灰色地带。FDA于2022年发布指南,明确旨在就诊断或治疗提供具体建议的AI(例如利用患者信息标记潜在脓毒症病例)应被视为医疗器械,而将患者数据与常见疾病现行治疗指南匹配的软件则豁免。
方法论
MedTech Dive于2024年9月6日下载了FDA的AI/ML医疗器械名单。FDA于2024年8月7日最后更新该数据库。FDA使用产品代码和设备摘要编制名单。该名单并非详尽无遗,但旨在代表跨医学学科整合AI/ML的设备,机构表示。设备定义包括硬件和软件功能。
MedTech Dive收集了每位申请人的信息,并分析公司是否被收购。若公司被多次收购,则列出最近的母公司或多数股东。一个例外是西门子医疗,其由西门子多数持股。母公司定义为制造产品的公司,私募股权和投资公司未列出。MedTech Dive利用这些母公司信息统计拥有最多AI设备的公司。提交类型从设备提交编号中提取,编号包含“P”、“K”和“DEN”等前缀,分别代表“上市前批准”、“510(k)许可”和“de novo分类”。MedTech Dive还收集了每份文件的分类信息以描述设备。少数情况下,分类字段为空,因为文件未包含该信息。我们进行了编辑以反映MedTech Dive的编辑风格。